当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
『ケイマンは一括では無理だけど、月々いくらなら乗れるんだろう』と考えている方も多いはずです。
結論から言うと、ベースの718ケイマン(948万円)を頭金なし・5年・金利3%で組むと、月々は約17万円です。残価設定にすると約10〜11万円まで下がりますが、最後にまとまった額が残ります。
この記事では、ローン・残価設定・リース・レンタカーの費用を、同じ条件の計算例で比べていきます。
718ケイマンをローンで買うと月々いくら?
まずは普通のローンから見ていきましょう。車両価格は2026年10月時点の公式表示価格(税込)を使っています。
| グレード | 車両価格 | 5年・金利3% | 5年・金利6% | 7年・金利3% |
|---|---|---|---|---|
| 718ケイマン | 948万円 | 約17.0万円 | 約18.3万円 | 約12.5万円 |
| 718ケイマンS | 1,077万円 | 約19.4万円 | 約20.8万円 | 約14.2万円 |
| 718ケイマン GTS 4.0 | 1,262万円 | 約22.7万円 | 約24.4万円 | 約16.7万円 |
頭金なし・ボーナス払いなし・元利均等で計算した月々の支払い額です。金利の3%と6%は計算のための仮置きで、実際の金利は審査や時期で変わります。
ここが大事なところです。この表は車両価格だけを借りた計算なんです。
実際には登録の費用や税金、オプションが乗るので、借りる額はもう少し増えます。総額の目安は718の乗り出し価格で確かめてみてください。
ベースのケイマンでも、5年ローンなら月々17万円前後が目安です。月10万円台前半に抑えたいなら、頭金を入れるか、年数を延ばすか、残価設定を使うかのどれかになります。
金利の差は総額でいくらになる?
月々の差は1万円ちょっとでも、5年では大きく開きます。
| 条件(718ケイマン 948万円) | 支払い総額 | 金利分 |
|---|---|---|
| 5年・金利3% | 約1,022万円 | 約74万円 |
| 5年・金利6% | 約1,100万円 | 約152万円 |
| 7年・金利3% | 約1,052万円 | 約104万円 |
| 7年・金利6% | 約1,163万円 | 約215万円 |
『月々が下がるなら7年でいいか』と思いますよね。ただ、年数を延ばすほど金利分は増えていきます。
例えば5年・3%と7年・6%では、同じ車なのに総額で140万円ほど違うんです。金利は1%でも低いところを探す価値があります。
頭金を入れるとどれくらい楽になる?
頭金は月々を下げる一番素直な方法です。今の車を売ったお金を頭金に回す人も多いですよね。
| 718ケイマン 948万円・5年 | 金利3% | 金利6% |
|---|---|---|
| 頭金なし | 約17.0万円 | 約18.3万円 |
| 頭金200万円 | 約13.4万円 | 約14.5万円 |
頭金200万円で、月々は3万5千円ほど下がります。金利分も借りる額に比例して減ります。
今の車の売値は、査定に出すまで分かりません。下取りの金額だけで決めず、ほかの買取店の金額とも比べておくと頭金が増えることもあります。
- 今の車のローンが残っていないかを確かめる
- 下取り額と買取店の査定額を比べる
- 手元に車検・保険・タイヤ交換用のお金を残しておく
- 月々の上限を先に決めてから頭金の額を逆算する
718は維持費もかかる車です。頭金を出し切って手元が空になると、タイヤ交換や任意保険の支払いで困ることも。年間の維持費は718の維持費の内訳で先に見ておきましょう。
残価設定ローンだと月々はどう変わる?
残価設定ローンは、数年後の下取り価格(残価)をあらかじめ据え置いて、残りの分だけを月々払う方法です。
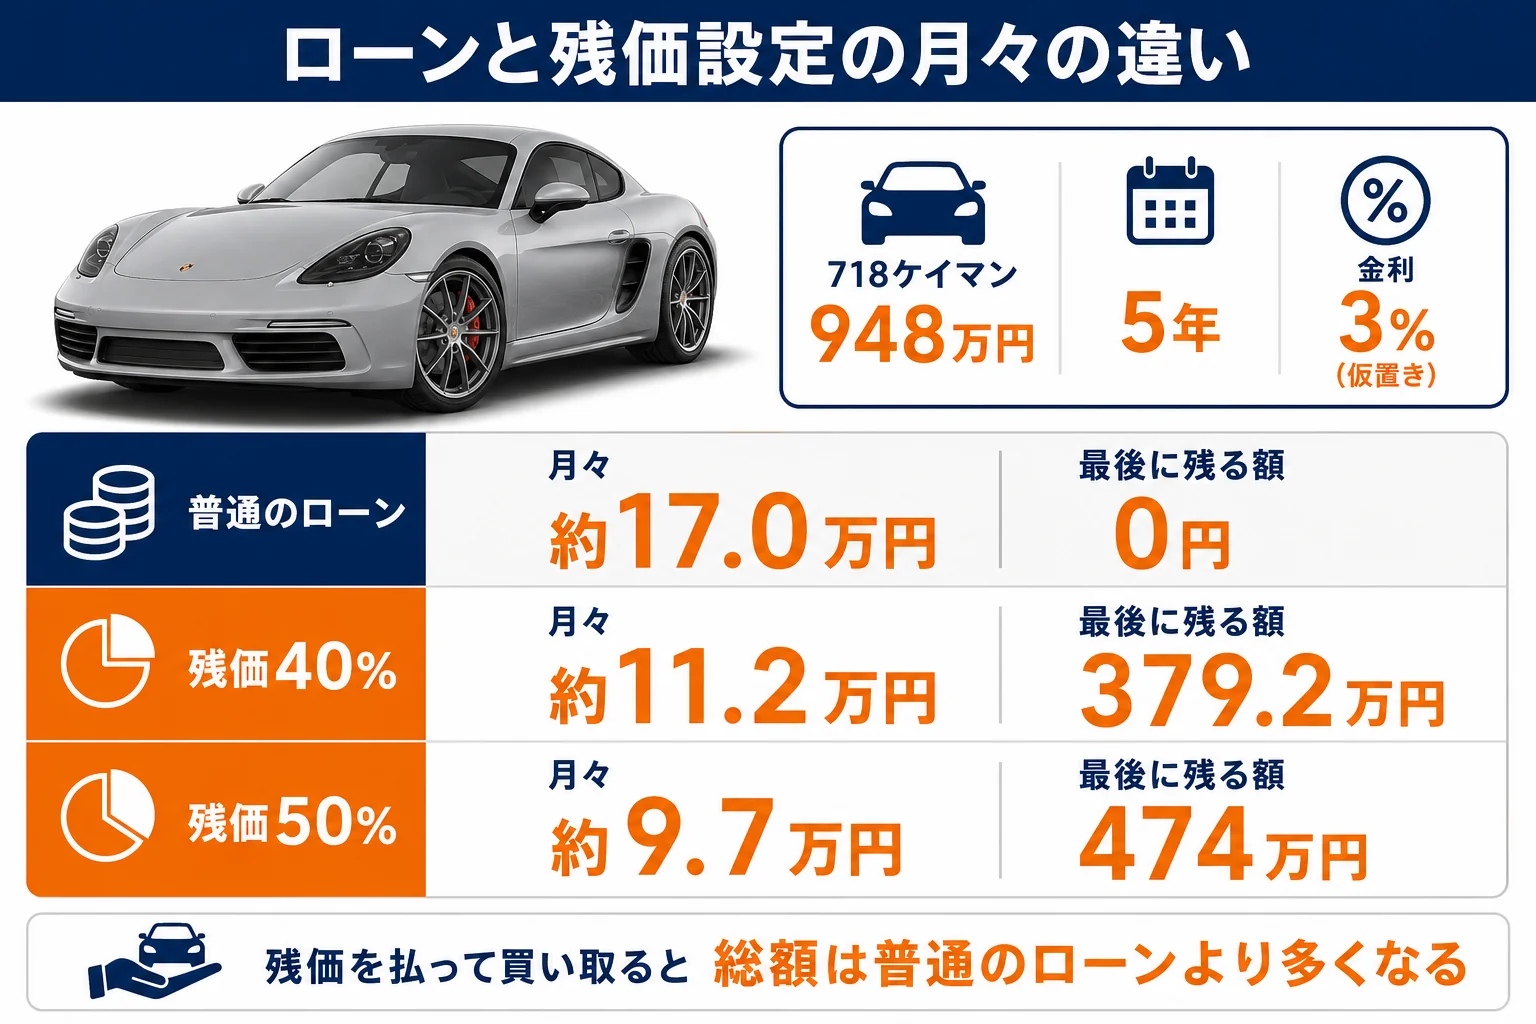
| 718ケイマン 948万円・5年・金利3% | 月々 | 最終回に残る額 | 5年間の月々の合計 |
|---|---|---|---|
| 普通のローン | 約17.0万円 | 0円 | 約1,022万円 |
| 残価40%で据え置き | 約11.2万円 | 379.2万円 | 約670万円 |
| 残価50%で据え置き | 約9.7万円 | 474万円 | 約582万円 |
残価40%と50%は計算のための仮置きです。実際の残価率は、車種・年数・走行距離の条件で販売店ごとに決まります。
月々は確かに下がります。ただ、据え置いた分にも金利がかかるので、最後に残価を払って買い取ると、総額は普通のローンより多くなるんです。
『じゃあ残価設定は損なの?』と思う方もいますよね。
実は、5年後に車を返すか乗り換える前提なら、使い方次第で合う人もいます。最終回の残価を自分で払わなくて済むからです。
走行距離の上限や、傷・へこみの状態の条件があります。超えると最終回に追加の精算が出ることも。サーキット走行やカスタムをしたい人は、契約前に条件を忘れずに確かめてみてください。
生産終了は残価にどう効く?
982型の718は受注が終了していて、新車で買えるのは在庫車が中心です。生産終了で中古相場が上がり気味、と報じられてもいます。
ただ、5年後の相場がどうなるかは誰にも分かりません。残価設定の残価率は「約束された下取り額」で、相場が上がっても下がっても契約の額で精算します。
相場が上がった時は、残価より高く売れる場合もあります。グレードや色でどれくらい違うかは718のリセールバリューにまとめています。
リース(カーリース)で乗るとどうなる?
リースは、車をリース会社から借りて月々の料金を払う方法です。仕組みは残価設定ローンに近いですが、車の名義はリース会社のままです。
- 月々の支払いを一定にしたい
- 税金や登録の手続きをまとめたい
- 決まった年数で乗り換えるつもり
- 長く乗り続けたい
- カスタムやサーキット走行をしたい
- 途中で手放す可能性がある
718は2人乗りのスポーツカーで、扱っているリース会社は多くありません。高級車を専門に扱うところや、販売店の法人向けリースが中心になります。
月々の料金は、契約年数・残価・含まれる費用(税金・メンテナンス・保険)で大きく変わります。だから「リースは月○万円」とは一概に言えないんです。
比べる時は、月々の額だけでなく、中に何が含まれているかを見てみてください。税金やメンテナンス込みの見積もりと、車両だけの見積もりでは、同じ車でも月々がまったく違って見えます。
- 契約年数と、満了時に買い取れるかどうか
- 月々に含まれる費用(自動車税・車検・メンテナンス・保険)
- 走行距離の上限と、超えた時の精算額
- 途中解約した時の違約金
法人や個人事業主の場合は?
事業で使う場合、ローンかリースかで経費の扱いが変わります。どちらが有利かは事業の状況で違うので、税理士さんに相談するのが確実です。
任意保険の見積もりも先に取っておこう
ローンでもリースでも、任意保険は自分で入るのが基本です(リースに含まれるプランもあります)。718は車両価格が高いので、車両保険を付けると保険料も上がりがちです。
月々の支払いを決める前に、保険の見積もりも取っておきましょう。ローンの月々に保険料を足すと、毎月の本当の負担が見えてきます。
ケイマンをレンタカーで借りるには?
『買う前に一度乗ってみたい』『特別な日に1日だけ乗りたい』という方には、レンタカーという選び方もありますよね。
ケイマンやボクスターを借りられるのは、主に次のような場所です。
| 借り方 | 特徴 | 気をつけたい点 |
|---|---|---|
| 高級車・スポーツカー専門のレンタカー | 718を置いている店がある | 台数が少なく、予約が埋まりやすい |
| 個人間のカーシェア | オーナーの車を借りる | 保険の範囲と受け渡し方法を確かめる |
| 販売店の試乗 | 無料で短時間乗れる | 在庫車の状況しだいで乗れる車が変わる |
東京や大阪などの都市部は、スポーツカーを扱うレンタカー店が比較的多いです。ケイマンのレンタカーを東京で探すなら、まずは「スポーツカー レンタカー」の専門店から当たってみるのが近道です。
料金は店・グレード・曜日で違い、1日単位のプランが中心です。保証金や年齢・免許歴の条件があることも多いので、予約前に確かめておきましょう。
- 借りたいグレード(ケイマンかボクスターか、MTかPDKか)を決める
- 年齢・免許歴・保証金などの条件を確かめる
- 補償の範囲と、事故の時の自己負担額を確かめる
- 走行距離の上限と、返す時の給油(ハイオク)を確かめる
718にはMTとPDKがあります。MTに乗ってみたいなら、借りる車がどちらかを予約時に忘れずに聞いておきましょう。違いはMTとPDKの選び方で詳しく書いています。
ローン・リース・レンタカー、どれが向いている?
ここまでの話を、乗り方ごとにまとめておきますね。
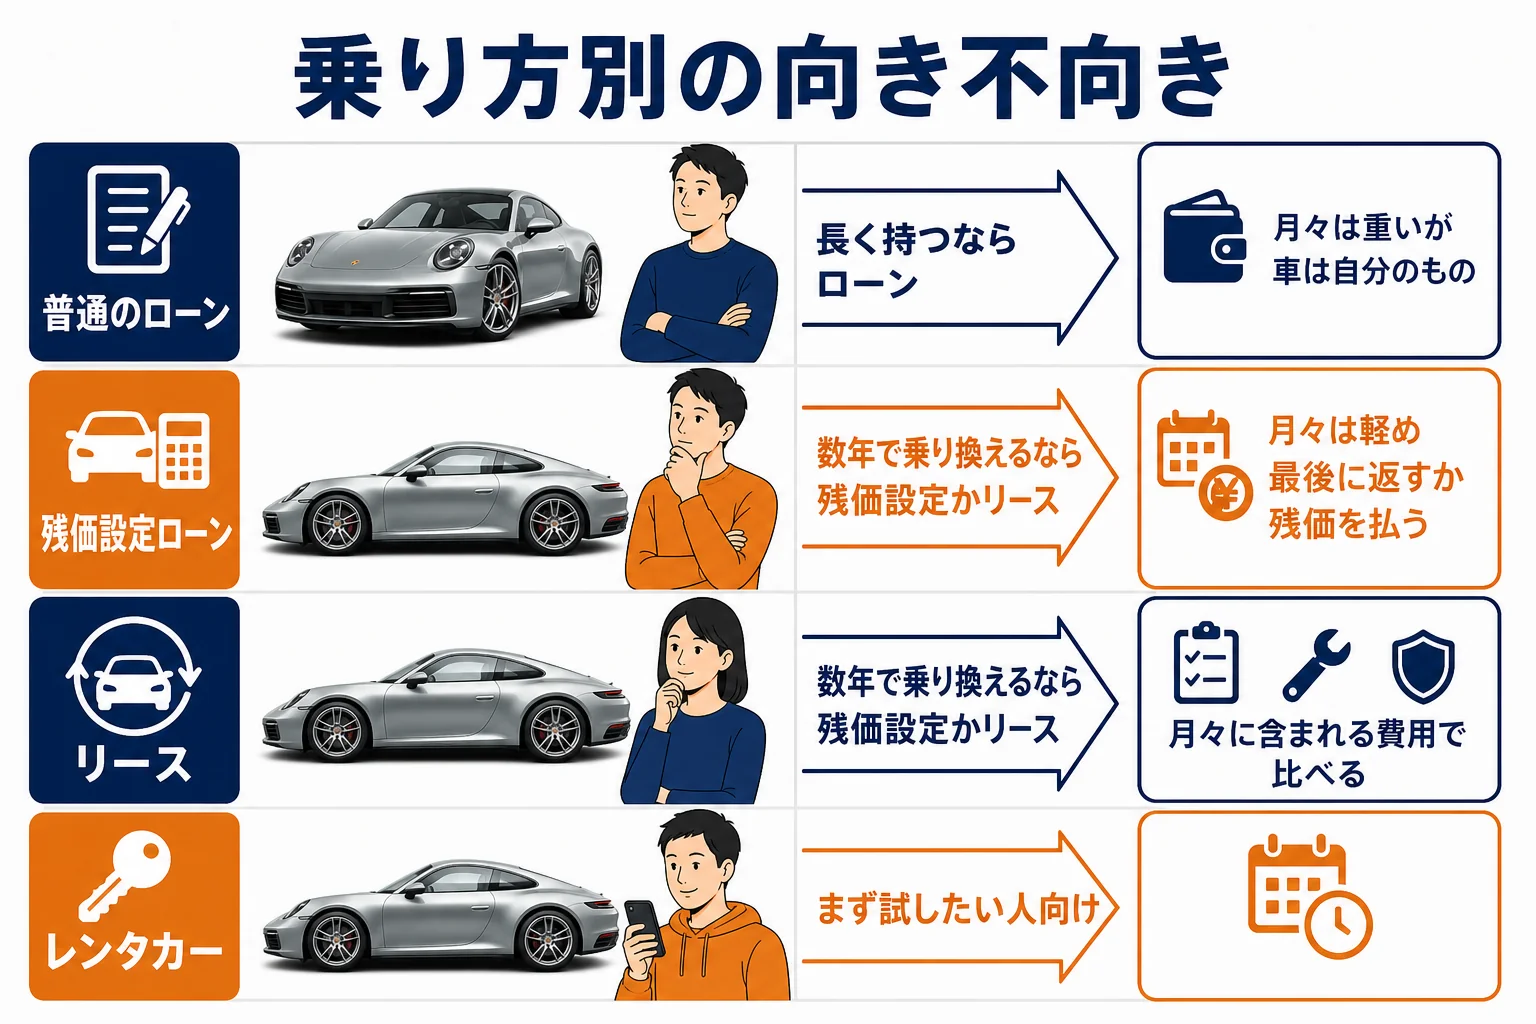
| 乗り方 | 月々の重さ | 最後に車は | 向いている人 |
|---|---|---|---|
| 普通のローン | 重い | 自分のもの | 長く乗りたい・売る時期を自分で決めたい |
| 残価設定ローン | 軽め | 返すか残価を払う | 数年で乗り換えたい |
| リース | 軽め(中身しだい) | 返すのが基本 | 手続きをまとめたい・事業で使う |
| レンタカー | なし(1回ごと) | 借りるだけ | まず試したい・年に数回乗れれば十分 |
結論から言うと、「長く持つなら普通のローン」「数年で乗り換えるなら残価設定かリース」が基本です。
迷ったら、今の車を手放すと頭金がいくらになるかと、ローンの金利を先に確かめておきましょう。この2つが決まると、月々の額がかなり見えてきます。
中古の718をローンで買う手もある
新車にこだわらなければ、中古の718をローンで買うのも選び方の一つです。
例えば600万円の車両を金利3%で借りると、5年で月々約10.8万円、7年で約7.9万円です(金利は仮置き)。中古車はローンの金利が新車より高めに出ることもあるので、金利を見比べてみてください。
ただ、中古は年式と保証の有無で、買った後の費用が変わります。保証付きの認定中古と一般中古の差は718の認定中古車にまとめています。
見積もりは複数取って比べよう
ローンの月々は、車両価格・値引き・金利・頭金の4つで決まります。どれか1つでも変わると、月々の額も変わるんです。
『販売店で出てきたローンをそのまま組んでいいのかな』と迷う方もいますよね。
販売店のローンと銀行のマイカーローンでは、金利も審査も違います。両方の見積もりを並べて、総額で比べるのがおすすめです。
在庫車の値引きや交渉の順番は718の値引き相場と交渉の順番で詳しく書いています。値引きが少しでも入れば、借りる額そのものが減ります。
ポルシェ718買いたいドットコム
ポルシェ718の値段、先に相場を見ておく
今の車の買取相場と、ポルシェ718の値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
718ケイマンのローンは何年で組む人が多いですか?
はっきりした統計は見当たりません。5年前後が目安になりますが、月々を抑えたい人は7年で組むこともあります。年数を延ばすほど金利分が増える点は押さえておきましょう。
残価設定ローンで、最終回に車を返さず乗り続けることはできますか?
多くの場合、残価を一括で払うか、残価分を改めてローンにすれば乗り続けられます。ただ、その分の金利がかかるので、総額は普通のローンより多くなりがちです。
ケイマンとボクスターでローンの月々は違いますか?
車両価格が違うので月々も変わります。2026年10月時点の公式表示価格では、ボクスター(968万円)はケイマン(948万円)より20万円高く、5年・金利3%なら月々の差は数千円ほどです。
MTとPDKで月々の支払いは変わりますか?
2026年10月時点の公式表示では、MTとPDKは同じ価格です。同じ条件なら月々の支払いも変わりません。
新車の718は今から注文してローンを組めますか?
現行の982型は受注が終了しているため、新車で買えるのは販売店の在庫車や登録済み未使用車が中心です。在庫の探し方は在庫車の記事にまとめています。
まとめ
- 718ケイマン(948万円)を頭金なし・5年・金利3%で組むと月々約17万円
- 金利と年数で総額は100万円以上変わる。金利は少しでも低いところを探す
- 残価設定は月々が軽い代わりに最終回に残価が残る。買い取ると総額は増える
- リースは月々に何が含まれるかで比べる。718を扱う会社は限られる
- まず試したいならレンタカーや試乗で、MTかPDKかも確かめておく
コメント